
Quando alguém procura pix JetTon, pode querer saber por que uma transferência bancária não apareceu no saldo, qual CPF estava vinculado a um pagamento ou como identificar uma operação antiga no extrato. Para responder, não basta repetir limites de depósito: é preciso compreender o caminho que a informação percorre entre banco, processador e carteira da plataforma.
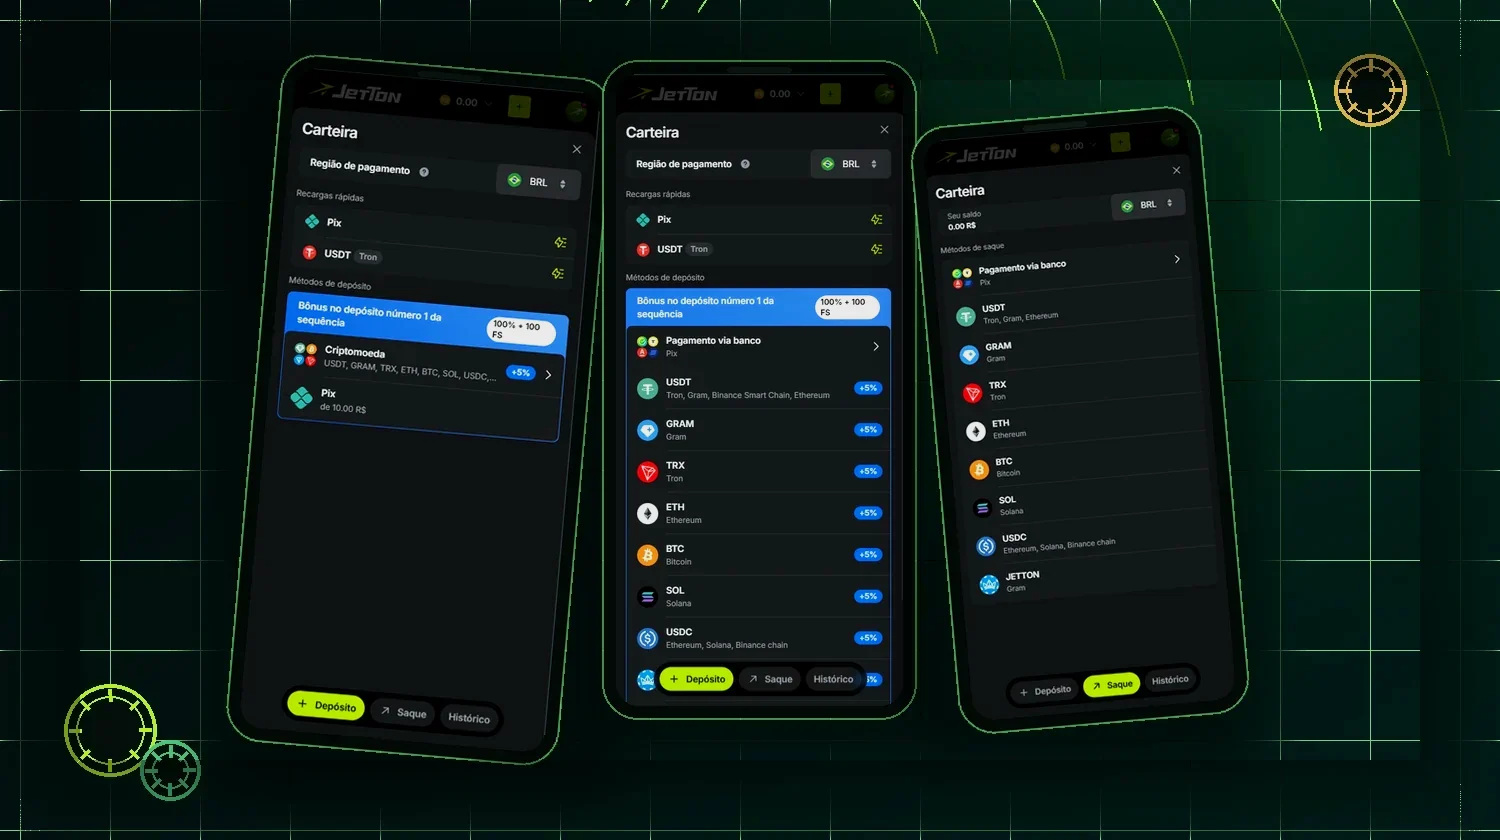
Os materiais brasileiros anteriores a setembro de 2026 descreviam o PIX como método de movimentação em BRL, com depósito comum a partir de R$ 10 e identificação por CPF na etapa do pagamento. Esses valores são referências históricas. A MP nº 1.394/2026 proibiu o ingresso de novos recursos em contas de apostas abrangidas pela norma a partir de 25 de setembro de 2026.
As três linhas de um mesmo evento
| Registro | O que demonstra | O que não demonstra sozinho |
|---|---|---|
| Extrato ou comprovante bancário | Que determinada transação foi processada no banco | Que o cassino creditou saldo no perfil correto |
| Histórico da carteira | Como a plataforma classificou a operação | Que o valor estava livre de condições promocionais |
| Comunicação do atendimento | Qual explicação foi oferecida em uma data | Que a conclusão foi efetivamente executada |
Uma transferência “concluída” no banco e um crédito “pendente” na carteira podem coexistir. Não é necessário presumir má-fé nem aceitar automaticamente a explicação do operador; são registros que precisam ser confrontados.
O CPF aparece em qual parte da história?
Na experiência brasileira, o registro inicial de conta não exigia obrigatoriamente todos os dados pessoais; o CPF entrava na etapa de pagamento via PIX. Isso não significa que todo documento enviado a suposto suporte seja legítimo. Solicitações adicionais de identificação podem existir, mas devem ser tratadas em um canal verificável, com finalidade clara e proteção adequada dos dados.
O comprovante bancário costuma conter informações suficientes para auxiliar uma apuração: data, valor, status, identificador da operação e instituição. Uma cópia pública pode, ao mesmo tempo, expor dados desnecessários. O ideal é compartilhar apenas o mínimo exigido pelo canal correto.
Uma hipótese ilustrativa
Imagine um comprovante de R$ 70 marcado como efetivado em uma terça-feira. O histórico da carteira mostra R$ 70 como depósito e R$ 70 adicionais como crédito promocional. Isso não significa que R$ 140 estavam livres para retirada. A parte promocional podia seguir condições específicas de aposta. Para reconstruir corretamente o caso, seria preciso identificar o nome da campanha, a data e a distinção entre os dois saldos.
Esse exemplo não descreve uma conta real nem estabelece que um bônus pudesse ser combinado a outro. Ele mostra por que somar números de telas diferentes pode levar a uma conclusão errada.
O que fazer com a documentação que você já tem
Organize os comprovantes por data e mantenha arquivos originais sempre que possível. Uma captura editada para ocultar dados de terceiros pode ser adequada para uma conversa informativa, mas preserve o original para eventual comprovação formal. Se houver protocolo de suporte, associe-o à transação pertinente, não a todas as operações indiscriminadamente.
O guia sobre retirada e restituição explica como os saldos foram tratados no período de encerramento brasileiro. O material sobre verificação de identidade ajuda a interpretar solicitações de CPF e documentos.
O que não concluir a partir de um extrato
- Um depósito bancário concluído não prova que uma aposta foi realizada.
- Uma descrição abreviada no banco não identifica necessariamente todos os intermediários envolvidos.
- A ausência de um registro no celular não prova que ele nunca existiu.
- O valor exibido como bônus não é automaticamente uma dívida exigível em dinheiro.
- Um PIX reverso solicitado por perfil desconhecido não é procedimento seguro de devolução.
As páginas financeiras deste site se destinam à compreensão de registros e direitos, não à realização de novos pagamentos.